Domain magnetschienenbremse.de kaufen?
Wir ziehen mit dem Projekt
magnetschienenbremse.de um.
Sind Sie am Kauf der Domain
magnetschienenbremse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain magnetschienenbremse.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
MONACOR En-24 MagnetsystemStereo-Tonabnehmer-Magnetsystem: (Moving Magnet)Diamantnadel und 1,3-cm-Befestigung (½"), Passend zu Plattenspielern aus unserem Programm (DJP-...) und als Ersatz für andere Hi-Fi-Plattenspieler, Auflagegewicht ca. 1,5 g, Technische Daten: Frequenzbereich: 20-20000 Hz, Ausgangsspannung: 5 mV/1 kHz, 5 cm/s, Abschlussimpedanz: 47 kΩ/200 pF, Impedanz: 1,2 kΩ, Gleichstromwiderstand: 300 Ω, Kanalgleichheit: , Kanaltrennung: > 24 dB/1 kHz, dyn. Nadelnachgiebigkeit: 5 µm/mN, empfohlene Auflagekraft: 3 g (2,5-3,5 g), Nadelschliff: konisch 0,6 µm, Gewicht: 4,5 g38,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Geberit Magnetsystem für Nutzungserkennung 245723001Geberit Nutzungserkennung für Hygienespülung im UP-Spülkasten, 245723001 Geberit Nutzungserkennung für Hygienespülung im UP-Spülkasten Produktdaten Werksartikelnummer: 245723001 EAN: 4025410072856 Gewicht: 0,003 kg Hersteller: Geberit5,24 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
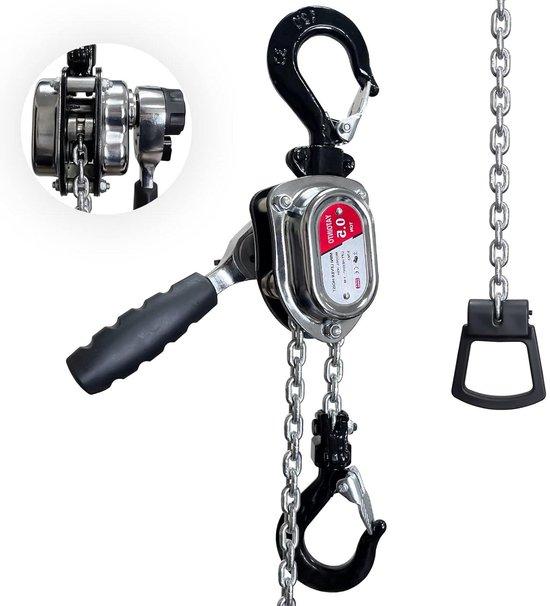
Hebelkettenzug - Handkettenzug - Zurückverlagerung von Materialien - Doppelhebel-Bremsmechanismus - 0,5 Tonnen, 3 Meter - VerchromtHeben Sie schwere Lasten mühelos mit diesem kompakten und robusten Hebekettenzug. Entwickelt für Effizienz und Sicherheit, bietet dieses Werkzeug die notwendige Kraft für verschiedene Hebe- und Reparaturarbeiten. Ideal für den Einsatz auf Baustellen, in Lagern, Garagen, Werkstätten, Fabriken und auf Bauernhöfen. Dank des kompakten Formats und des Ratschenzuges ist dieses Werkzeug perfekt für Arbeiten in beengten Räumen. Die mitgelieferte Aufbewahrungstasche erleichtert den Transport und die Lagerung des Zugs, sodass Sie jederzeit ein zuverlässiges Werkzeug zur Hand haben. Der Zug ist aus robustem, verchromtem Stahl gefertigt und verfügt über eine G80-verzinkte Kette und einen um 360° drehbaren Sicherheitshaken. Der doppelte Hebelbremmechanismus sorgt für ein hohes Maß an Sicherheit und Zuverlässigkeit während des Betriebs. Erleichtern Sie Ihre Arbeit und erhöhen Sie die Sicherheit mit diesem vielseitigen Hebekettenzug.304,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
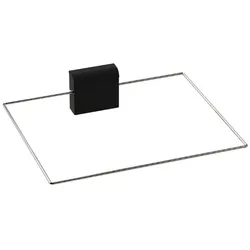
Sicherheitsvorrichtung Harvia Sicherheitsschalter 220x400 mmSicherheitsschalter für Saunaöfen - modulare Abschaltwippe Der Sicherheitsschalter schaltet den Strom des Saunaofens ab, wenn ein Gegenstand darauf fällt oder gelegt wird, wie z.B. ein Kleidungsstück oder Handtuch, welches ein Brandrisiko darstellen würde, wenn der Ofen weiter heizt.237,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitsvorrichtung Harvia Sicherheitsschalter 350x400 mmDer moderne Sicherheitsschalter macht das Saunieren sicher und benutzerfreundlich. Der Sicherheitsschalter überwacht den Betrieb des laufenden elektrischen Saunaofens und schaltet sofort ab, wenn ein Gegenstand wie z. B. ein Handtuch oder eine Tischdecke, auf den Saunaöfen fällt. Der Sicherheitsschalter verhindert auch, dass sich der Saunaöfen einschaltet, wenn etwas darauf liegt – eine wichtige Sicherheitsmaßnahme für Familien mit Kindern. Sie können den Sicherheitsschalter auch verwenden, um den holzbeheizten Saunaofen mit einer mobilen App aus der Ferne zu steuern. Der Sicherheitsschalter wird an das Bedienfeld des elektrischen Saunaofens angeschlossen und über dem Saunaöfen installiert.258,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MONACOR En-24 MagnetsystemStereo-Tonabnehmer-Magnetsystem: (Moving Magnet)Diamantnadel und 1,3-cm-Befestigung (½"), Passend zu Plattenspielern aus unserem Programm (DJP-...) und als Ersatz für andere Hi-Fi-Plattenspieler, Auflagegewicht ca. 1,5 g, Technische Daten: Frequenzbereich: 20-20000 Hz, Ausgangsspannung: 5 mV/1 kHz, 5 cm/s, Abschlussimpedanz: 47 kΩ/200 pF, Impedanz: 1,2 kΩ, Gleichstromwiderstand: 300 Ω, Kanalgleichheit: , Kanaltrennung: > 24 dB/1 kHz, dyn. Nadelnachgiebigkeit: 5 µm/mN, empfohlene Auflagekraft: 3 g (2,5-3,5 g), Nadelschliff: konisch 0,6 µm, Gewicht: 4,5 g38,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Geberit Magnetsystem für Nutzungserkennung 245723001Geberit Nutzungserkennung für Hygienespülung im UP-Spülkasten, 245723001 Geberit Nutzungserkennung für Hygienespülung im UP-Spülkasten Produktdaten Werksartikelnummer: 245723001 EAN: 4025410072856 Gewicht: 0,003 kg Hersteller: Geberit5,24 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Hebelkettenzug - Handkettenzug - Zurückverlagerung von Materialien - Doppelhebel-Bremsmechanismus - 0,5 Tonnen, 3 Meter - VerchromtHeben Sie schwere Lasten mühelos mit diesem kompakten und robusten Hebekettenzug. Entwickelt für Effizienz und Sicherheit, bietet dieses Werkzeug die notwendige Kraft für verschiedene Hebe- und Reparaturarbeiten. Ideal für den Einsatz auf Baustellen, in Lagern, Garagen, Werkstätten, Fabriken und auf Bauernhöfen. Dank des kompakten Formats und des Ratschenzuges ist dieses Werkzeug perfekt für Arbeiten in beengten Räumen. Die mitgelieferte Aufbewahrungstasche erleichtert den Transport und die Lagerung des Zugs, sodass Sie jederzeit ein zuverlässiges Werkzeug zur Hand haben. Der Zug ist aus robustem, verchromtem Stahl gefertigt und verfügt über eine G80-verzinkte Kette und einen um 360° drehbaren Sicherheitshaken. Der doppelte Hebelbremmechanismus sorgt für ein hohes Maß an Sicherheit und Zuverlässigkeit während des Betriebs. Erleichtern Sie Ihre Arbeit und erhöhen Sie die Sicherheit mit diesem vielseitigen Hebekettenzug.304,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prima Klima EC Ventilator 160mm 1180m³/h inkl. Temperatur- und GeschwindigkeitskontrolleDer Prima Klima EC Ventilator 160mm 1180m³/h ist die ideale Lösung für alle, die eine kraftvolle und zugleich energieeffiziente Belüftungslösung suchen. Dank seines hochwertigen ZIEHL-ABEGG EC-Motors bietet er eine hervorragende Leistung bei besonders geringem Stromverbrauch – ideal für den Einsatz in professionellen Growboxen, Gewächshäusern oder industriellen Lüftungssystemen. Flüsterleise & umweltfreundlich Durch die fortschrittliche EC-Technologie arbeitet der Ventilator nicht nur extrem leise, sondern auch mit höchster Energieeffizienz. Er eignet sich perfekt für geräuschempfindliche Bereiche und ermöglicht eine präzise Steuerung von Temperatur und Luftstrom über das integrierte Bedienfeld – ganz ohne externe Steuergeräte. Robust und sicher im Dauerbetrieb Das Gehäuse besteht aus schlagfestem, flammfestem Polyamid, was den Ventilator besonders langlebig und widerstandsfähig macht. Die intelligente Technik sorgt für einen reibungslosen Dauerbetrieb auch bei hohen Belastungen. Flexibel einsetzbar und montagefreundlich Mit einem Flanschdurchmesser von 160 mm passt der Ventilator in viele gängige Lüftungssysteme. Durch die einfache Montage mit Befestigungswinkel lässt er sich schnell und sicher in Ihre Umgebung integrieren – ideal für die Growbox oder das Grow-Komplettsystem. In Kombination mit einem passenden Aktivkohlefilter lässt sich ein effektives und geräuscharmes Luftmanagement umsetzen. Ideal für moderne Indoor-Gärten Ob für den LED-beleuchteten Anbauraum oder für die erdlose Pflanzenzucht – der Prima Klima EC Ventilator bietet Ihnen die volle Kontrolle über Ihre Klimabedingungen und schafft ein stabiles Umfeld für gesundes Wachstum und starke Erträge. Investieren Sie jetzt in effiziente Klimatisierung mit minimalem Stromverbrauch – für Ihre Pflanzen, Ihre Ruhe und Ihre Stromrechnung.419,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.